Author: Structura

  • LLC plusieurs associés : ce qui change vraiment en 2026

    Une LLC plusieurs associés ne fonctionne pas comme une LLC mono-associé, ni côté fiscal, ni côté gouvernance. Beaucoup d’entrepreneurs français découvrent ces différences trop tard, une fois la société déjà créée. Ce guide détaille ce qui change vraiment lorsqu’on passe à plusieurs associés, formulaires IRS et retenue à la source inclus.

    Une LLC plusieurs associés bascule automatiquement dans un régime fiscal différent d’une LLC mono-associé. Par défaut, l’IRS la traite comme une société de personnes (partnership), et non plus comme une entité transparente au sens simple du terme. Cette différence entraîne des obligations déclaratives sensiblement plus lourdes, ainsi qu’un risque de retenue à la source méconnu de la plupart des entrepreneurs.

    Avec plusieurs associés, l’Operating Agreement devient encore plus déterminant pour cadrer la gouvernance. Cette structure a aussi un impact direct sur votre qualification fiscale française, comme expliqué dans notre article LLC et fiscalité française.

    📌 Dans cet article : vous allez d’abord comprendre le changement de régime fiscal d’une LLC plusieurs associés. Ensuite, vous découvrirez le risque de retenue à la source. Enfin, vous saurez comment structurer la gouvernance correctement.
    LLC plusieurs associés : le comparatif avec le mono-associé

    CritèreLLC mono-associéLLC plusieurs associés
    Traitement fiscal par défautEntité transparente (disregarded entity)Société de personnes (partnership)
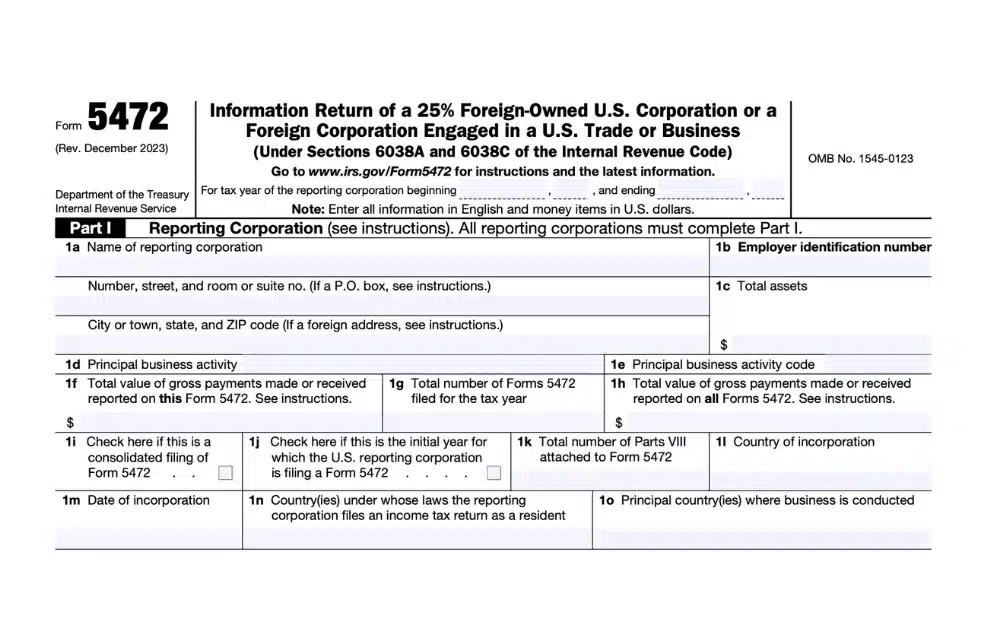
    Formulaire IRS principal5472 + 1120 pro forma1065, avec Schedule K-1 par associé
    Retenue à la source possibleNon applicableRetenue de 37 % (associé individuel) sur les revenus effectivement connectés aux États-Unis
    Déclaration personnelle USGénéralement aucune1040-NR possible selon la nature des revenus
    Operating AgreementUtile, mais souvent simpleIndispensable et détaillé, pour cadrer la gouvernance
    Qualification en France (Carmejane)Transparence généralement retenueAnalyse plus fine, la gouvernance pèse davantage

    Ainsi, une LLC plusieurs associés n’est pas simplement une LLC mono-associé dupliquée. Elle change de régime fiscal, de formulaires, et parfois de niveau de complexité administrative.

    LLC plusieurs associés : le formulaire 1065 et les Schedule K-1

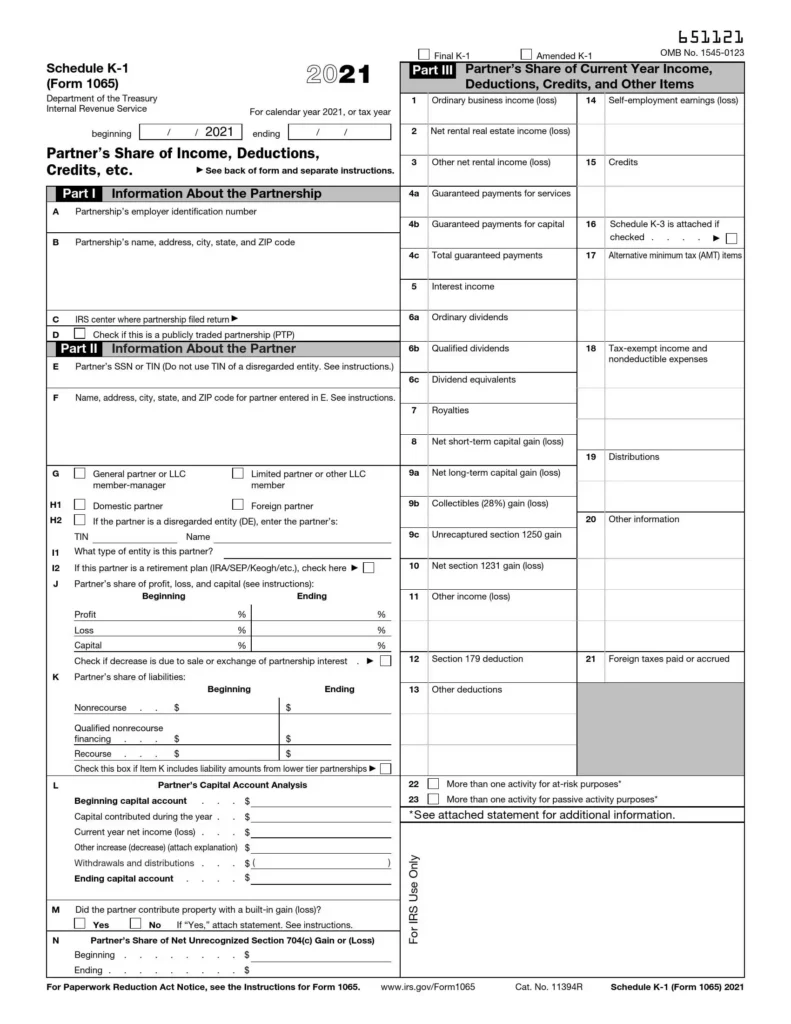
    Chaque année, une LLC plusieurs associés dépose le formulaire 1065 auprès de l’IRS, généralement avant le 15 mars. Ce document ne génère pas d’impôt à l’échelle de la société elle-même. En revanche, chaque associé reçoit ensuite un Schedule K-1, qui détaille sa part de revenus, de déductions et de crédits, à reporter dans sa propre déclaration.

    Les schedules K-2 et K-3, dédiés aux éléments internationaux, s’ajoutent généralement dès qu’un associé étranger est impliqué. Leur absence peut rendre l’ensemble de la déclaration 1065 incomplète aux yeux de l’IRS.
    LLC plusieurs associés : le risque de retenue à la source

    C’est le point le plus souvent ignoré. Si la LLC génère des revenus effectivement connectés à une activité américaine, elle doit retenir un impôt sur la part de bénéfice attribuée à chaque associé étranger, au taux de 37 % pour un associé individuel. Cette retenue s’effectue via les formulaires 8813 (trimestriel), 8804 (annuel) et 8805 (par associé).

    Dans la majorité des cas d’entrepreneurs français vendant en ligne sans présence physique américaine, ces revenus ne sont pas considérés comme effectivement connectés aux États-Unis, ce qui évite la retenue. Cependant, cette qualification dépend de chaque situation, et mérite une vérification avec un professionnel avant de l’écarter par défaut.

    LLC plusieurs associés : pourquoi la gouvernance compte davantage

    Avec plusieurs associés, l’absence d’un Operating Agreement détaillé devient un vrai risque, pas seulement une négligence administrative. Ce document doit préciser la répartition des parts, les modalités de décision, et les règles de sortie en cas de désaccord entre associés. Une gouvernance mal définie complique aussi bien un désaccord entre associés que l’analyse fiscale française évoquée plus haut.

    Questions fréquentes sur la LLC plusieurs associés

    Une LLC plusieurs associés paie-t-elle un impôt aux États-Unis ?

    Généralement non, sauf en présence de revenus effectivement connectés aux États-Unis. La société elle-même reste transparente ; ce sont les associés qui restent redevables de l’impôt sur leur part respective.

    Peut-on transformer une LLC mono-associé en LLC plusieurs associés ?

    Oui, en ajoutant un nouvel associé via une modification de l’Operating Agreement. Ce changement fait basculer automatiquement le régime fiscal vers celui d’une société de personnes dès l’année en cours.

    Faut-il un accord entre associés en plus de l’Operating Agreement ?

    Non, l’Operating Agreement suffit s’il est suffisamment détaillé. Il n’est pas nécessaire de multiplier les documents juridiques dès lors que celui-ci couvre correctement la gouvernance et la répartition des parts.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Rédiger un Operating Agreement détaillé dès l’ajout d’un second associé
    • Vérifier si vos revenus sont effectivement connectés aux États-Unis avant d’écarter la retenue à la source
    • Anticiper le dépôt du formulaire 1065 et des K-1 bien avant l’échéance de mars

    ❌ Ce qu’il faut éviter

    • Croire qu’une LLC plusieurs associés se gère comme une LLC mono-associé
    • Ignorer les schedules K-2 et K-3 en présence d’un associé étranger
    • Ajouter un associé sans mettre à jour l’Operating Agreement en conséquence
    Plusieurs associés pour votre LLC ? Structura Legal structure votre LLC multi-associés et sécurise vos obligations déclaratives dès la création, en français. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, une LLC plusieurs associés change de nature dès l’ajout d’un second associé, aussi bien sur le plan fiscal que sur la gouvernance. Le formulaire 1065 remplace le 5472, la retenue à la source devient un risque à vérifier, et l’Operating Agreement gagne en importance. Anticiper ces différences dès la création évite des complications bien plus lourdes une fois la société en activité.
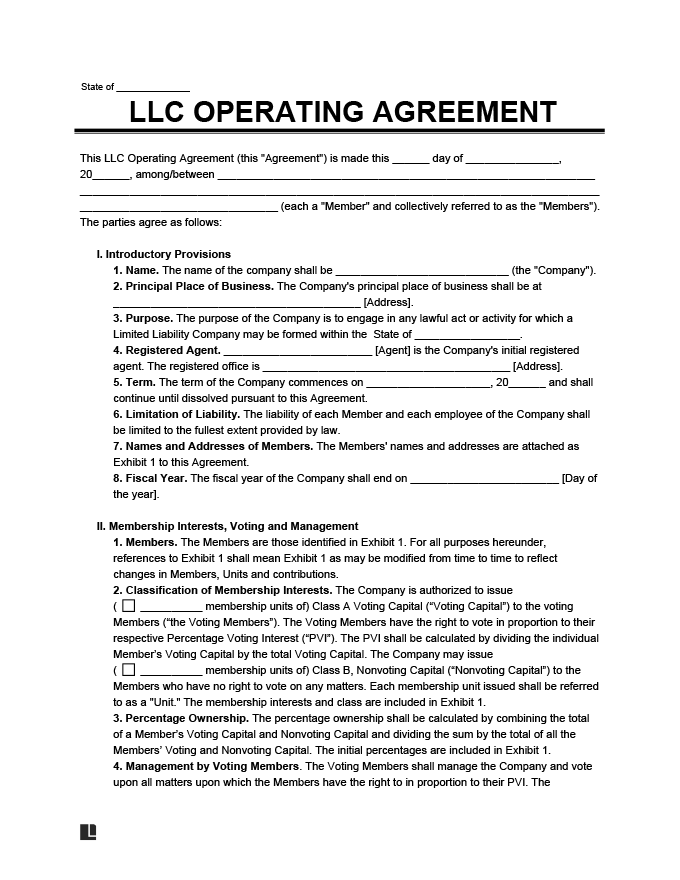
  • Operating Agreement LLC : le document que tout le monde néglige

    L’Operating Agreement LLC reste le document le plus négligé par les entrepreneurs français, souvent perçu comme une simple formalité optionnelle. En réalité, c’est bien plus que ça. Ce guide explique pourquoi ce document devient indispensable dès le premier jour, ce qu’il doit contenir, et pourquoi son absence peut bloquer l’ouverture d’un compte bancaire.

    Beaucoup d’entrepreneurs pensent qu’un Operating Agreement LLC ne concerne que les sociétés à plusieurs associés. C’est une erreur répandue, y compris pour une LLC mono-associé. Dans des États comme le Wyoming ou le Delaware, les documents publics de constitution ne mentionnent jamais le nom du propriétaire réel. Seul l’Operating Agreement établit ce lien officiel entre vous et votre société.

    Ce document devient particulièrement critique au moment d’ouvrir un compte bancaire : notre guide compte bancaire américain LLC détaille la procédure chez Mercury et Wise. Il joue aussi un rôle croissant côté fiscal français, comme expliqué dans notre article LLC et fiscalité française.

    📌 Dans cet article : vous allez d’abord comprendre pourquoi l’Operating Agreement LLC est indispensable, même seul. Ensuite, vous découvrirez ce qu’il doit contenir. Enfin, vous saurez comment l’utiliser au quotidien.

    Operating Agreement LLC : pourquoi il est indispensable, même seul

    Trois raisons expliquent pourquoi ce document ne peut pas être ignoré, même pour une LLC à associé unique.

    • La seule preuve de propriété — sans lui, rien ne relie officiellement votre identité à votre LLC, faute de mention publique dans la plupart des États.
    • L’accès bancaire — la quasi-totalité des banques et fintechs américaines l’exigent avant d’ouvrir un compte, qu’il s’agisse de Mercury, Chase ou Bank of America.
    • La protection du patrimoine personnel — les tribunaux examinent de près les LLC mono-associé pour vérifier une réelle séparation entre l’associé et la société, avant de refuser de « percer le voile corporatif ».

    Operating Agreement LLC : ce que le document doit contenir

    Un Operating Agreement LLC solide couvre plusieurs sections essentielles, même pour une structure simple.

    SectionCe qu’elle doit préciser
    Identification de la LLCNom, État de constitution, date de création, siège social
    Associés et partsIdentité de l’associé (ou des associés) et répartition des parts sociales
    GouvernanceQui décide, qui signe, comment sont prises les décisions importantes
    Répartition des bénéficesComment les bénéfices et pertes sont partagés entre associés
    Apports et retraitsModalités d’apport de capital et de retrait de fonds
    Sortie et transfert de partsCe qui se passe en cas de départ, de décès ou de vente de parts

    Operating Agreement LLC : le lien avec la fiscalité française

    Ce document prend une importance renforcée depuis l’évolution récente de la jurisprudence fiscale française. Un Operating Agreement clair et cohérent aide à démontrer le fonctionnement réel de votre LLC, un élément que l’administration examine désormais de près pour qualifier une structure de transparente ou d’opaque. Un document flou ou incomplet complique cette démonstration, au pire moment.

    Questions fréquentes sur l’Operating Agreement LLC

    Un Operating Agreement LLC est-il obligatoire dans tous les États ?

    La loi ne l’impose pas partout. Cependant, les banques et l’administration fiscale l’exigent en pratique, ce qui le rend indispensable dans les faits, même dans un État qui ne l’impose pas légalement.

    Peut-on utiliser un modèle générique trouvé en ligne ?

    Ce n’est pas recommandé. Un modèle générique manque souvent les spécificités de votre État de constitution et de votre situation réelle, ce qui affaiblit sa valeur en cas de litige ou de contrôle.

    Faut-il modifier son Operating Agreement LLC si la situation change ?

    Oui. Un changement d’associé, d’activité ou de répartition des parts doit toujours se refléter dans une version mise à jour du document, signée et datée.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Rédiger l’Operating Agreement dès la création de la LLC, pas après coup
    • Conserver une version signée et datée, accessible à tout moment
    • Mettre à jour le document à chaque changement de situation

    ❌ Ce qu’il faut éviter

    • Croire qu’une LLC mono-associé n’en a pas besoin
    • Signer sans réfléchir un modèle fourni tel quel par une banque
    • Laisser le document obsolète après un changement de situation
    Besoin d’un Operating Agreement solide dès la création ? Structura Legal rédige un Operating Agreement adapté à votre situation avec chaque création de LLC, prêt à présenter à votre banque. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, l’Operating Agreement LLC n’a rien d’une formalité accessoire. C’est le document qui prouve que vous êtes le propriétaire de votre société, qui conditionne l’ouverture de votre compte bancaire, et qui renforce votre protection juridique et fiscale. Le rédiger sérieusement dès la création évite des complications bien plus coûteuses par la suite.

  • LLC digital nomad : est-ce vraiment fait pour vous ?

    La LLC digital nomad forme un duo qui revient souvent dans les recherches des entrepreneurs qui voyagent tout en travaillant. Pourtant, une confusion fréquente mérite d’être clarifiée : la LLC organise votre activité, elle ne règle pas votre résidence fiscale personnelle. Ce guide fait le point sur ce que change réellement une LLC pour un mode de vie nomade, et sur les pièges à éviter.

    La combinaison LLC digital nomad séduit pour de bonnes raisons. Une LLC se crée et se gère entièrement à distance, sans condition de résidence. Cependant, un malentendu revient sans cesse : beaucoup pensent qu’une LLC suffit à échapper à toute fiscalité personnelle. Ce n’est pas le cas. La structure organise votre activité professionnelle, mais votre résidence fiscale personnelle reste déterminée par des critères totalement différents.

    Pour comprendre comment vos revenus de LLC sont imposés en France, notre article LLC et fiscalité française détaille les règles applicables. Pour choisir l’État de constitution le plus adapté, consultez aussi quel État choisir pour sa LLC.

    📌 Dans cet article : vous allez d’abord démêler le vrai du faux sur LLC digital nomad. Ensuite, vous comprendrez le risque d’établissement stable, souvent ignoré. Enfin, vous saurez comment structurer votre situation sereinement.

    LLC digital nomad : les idées reçues à écarter

    Avant d’aller plus loin, voici les confusions les plus fréquentes autour de LLC digital nomad.

    Idée reçueRéalité
    « Avec une LLC, je ne paie d’impôt nulle part »Faux. La LLC ne détermine pas votre résidence fiscale personnelle, qui dépend de votre situation réelle
    « Sans domicile fixe, je ne suis résident fiscal de nulle part »Faux. La plupart des administrations, dont la France, retiennent un critère par défaut en l’absence de résidence claire ailleurs
    « Le choix de l’État de ma LLC influence ma fiscalité personnelle »Faux pour un non-résident sans activité américaine : l’État choisi n’a quasiment aucun impact sur l’impôt personnel
    « Travailler depuis un pays quelques mois ne crée aucune obligation »Faux. Une présence prolongée peut créer un établissement stable pour la LLC dans ce pays
    🖼️ Image à insérer ici Attribut alt à utiliser : « établissement stable digital nomad LLC » 

    LLC digital nomad : le risque d’établissement stable

    C’est le point le plus souvent oublié. Travailler plusieurs mois depuis un même pays, même sans y résider officiellement, peut créer un établissement stable pour votre LLC dans ce pays. Concrètement, des appels clients réguliers, des contrats négociés sur place, ou une activité soutenue depuis un espace de coworking peuvent suffire à déclencher une obligation fiscale locale pour votre société, en plus de votre situation personnelle.

    Ce risque touche particulièrement les nomades qui s’installent plusieurs mois dans un même pays, plutôt que ceux qui changent de lieu toutes les quelques semaines. Mieux vaut donc se renseigner sur les règles locales avant de poser ses valises durablement quelque part.

    LLC digital nomad : où reste-t-on résident fiscal ?

    Sans domicile fixe, beaucoup de nomades pensent échapper à toute résidence fiscale. En réalité, la plupart des administrations fiscales, dont la France, appliquent des critères par défaut. Le foyer, le centre des intérêts économiques, ou le lieu de séjour principal peuvent suffire à maintenir une résidence fiscale française, même en l’absence de logement fixe dans le pays.

    Ainsi, un Français qui voyage sans avoir établi de résidence fiscale claire ailleurs reste, dans la plupart des cas, résident fiscal français par défaut. Ses revenus de LLC restent alors imposables en France, exactement comme pour un résident sédentaire.

    LLC digital nomad : quel État choisir dans ce contexte ?

    Bonne nouvelle sur ce point précis : pour un nomade sans présence physique américaine, l’État de constitution a peu d’impact sur la fiscalité personnelle. Le choix se joue donc surtout sur le coût et la simplicité de gestion. Le Wyoming ou le New Mexico conviennent généralement mieux qu’un État plus coûteux, faute d’avantage fiscal réel dans cette configuration.

    Questions fréquentes sur LLC digital nomad

    Une LLC dispense-t-elle de déclarer ses revenus quelque part ?

    Non. La transparence fiscale de la LLC signifie simplement que la société elle-même ne paie pas d’impôt aux États-Unis. Vos revenus personnels restent imposables dans votre pays de résidence fiscale réelle.

    Peut-on choisir librement son pays de résidence fiscale en voyageant ?

    Pas totalement. Chaque pays applique ses propres critères, souvent basés sur la durée de présence ou le centre des intérêts économiques. Il ne suffit pas de le déclarer soi-même pour que ce choix soit valable administrativement.

    Le BOI reporting concerne-t-il les LLC de digital nomads ?

    Non, à ce jour. Une LLC formée aux États-Unis reste exemptée de cette déclaration fédérale en 2026, quel que soit le mode de vie de son associé.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Clarifier votre résidence fiscale réelle avant de considérer une LLC comme suffisante
    • Vérifier les règles locales avant un séjour prolongé dans un même pays
    • Choisir l’État de constitution sur des critères de coût plutôt que fiscaux

    ❌ Ce qu’il faut éviter

    • Croire qu’une LLC dispense automatiquement de toute résidence fiscale
    • S’installer durablement dans un pays sans vérifier le risque d’établissement stable
    • Improviser sa situation fiscale plutôt que de la documenter clairement
    Envie d’une structure adaptée à votre vie nomade ? Structura Legal vous aide à choisir la structure et la stratégie de résidence fiscale adaptées à votre situation réelle, avant de créer votre LLC. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, LLC digital nomad reste une combinaison pertinente, à condition de dissocier les deux sujets. La LLC structure votre activité professionnelle, sans lien de résidence. Votre résidence fiscale personnelle, elle, dépend de critères propres à chaque pays, et reste rarement optionnelle. Clarifier ce point dès le départ évite bien des mauvaises surprises, une fois les revenus déjà encaissés.

  • LLC Stripe PayPal : pourquoi c’est plus simple qu’en France

    LLC Stripe PayPal : ce trio revient sans cesse dans les recherches des entrepreneurs qui vendent aux États-Unis. Et pour cause, une société française reste souvent bloquée sur Stripe US ou PayPal Business, alors qu’une LLC y accède directement. Ce guide explique pourquoi, et surtout, comment éviter l’erreur qui fait le plus souvent échouer une demande.

    Le trio LLC Stripe PayPal fonctionne mieux ensemble qu’avec une société française, pour une raison structurelle simple. Stripe et PayPal réservent leur offre américaine complète aux entreprises enregistrées aux États-Unis. Une SASU ou une micro-entreprise reste donc cantonnée à Stripe France ou PayPal Europe, avec des frais et des fonctionnalités différents. Une LLC, elle, ouvre directement l’accès à l’écosystème américain.

    Avant de connecter vos outils de paiement, assurez-vous d’avoir un compte bancaire solide : notre guide compte bancaire américain LLC détaille la procédure chez Mercury et Wise. Pour comprendre les autres avantages d’une LLC pour vendre en ligne, consultez aussi notre article LLC e-commerce international.

    📌 Dans cet article : vous allez d’abord comprendre pourquoi LLC Stripe PayPal fonctionne mieux qu’une structure française. Ensuite, vous découvrirez l’erreur d’adresse qui fait échouer le plus de demandes. Enfin, vous connaîtrez vos obligations déclaratives sur les sommes encaissées.

    LLC Stripe PayPal : le comparatif avec une société française

    CritèreSociété françaiseLLC américaine
    Compatibilité Stripe USNon, redirigé vers Stripe FranceOui, accès direct au marché américain
    Frais sur transaction internationaleSouvent plus élevés hors zone euroStructure de frais pensée pour l’international
    Crédibilité auprès de clients USPerçue comme une société étrangèrePerçue comme une entreprise locale
    PayPal Business USNon accessible directementAccessible, sous conditions renforcées depuis 2025
    Formulaire fiscal requisAucun formulaire américainW-8BEN-E à fournir à Stripe et PayPal

    Ainsi, le duo LLC Stripe PayPal élimine une bonne partie des frictions rencontrées avec une structure française, notamment sur la crédibilité perçue par une clientèle américaine.

    LLC Stripe PayPal : l’erreur d’adresse qui fait échouer une demande

    Stripe et les autres processeurs de paiement détectent les adresses de registered agent utilisées comme adresse professionnelle principale. Ces adresses sont publiques et largement recensées. Stripe, Mercury, PayPal et Wise Business en tiennent tous une liste noire commune. Utiliser cette adresse pour votre demande LLC Stripe PayPal augmente donc fortement le risque de rejet ou de gel du compte.

    Mieux vaut fournir une adresse d’activité réelle, même modeste, comme un espace de coworking américain. Ce détail, souvent négligé, explique une grande partie des refus rencontrés par les entrepreneurs non-résidents.

    LLC Stripe PayPal : vos obligations sur les sommes encaissées

    Stripe US et PayPal US émettent un formulaire 1099-K dès que vos encaissements dépassent 5 000 dollars sur l’année, seuil en vigueur en 2026. Ce document informe l’IRS de vos encaissements, mais il n’entraîne aucun impôt supplémentaire direct pour un non-résident. Il confirme simplement que l’administration américaine a connaissance de ces flux.

    Ces revenus restent ensuite imposables dans votre pays de résidence, selon votre régime. Pour un résident fiscal français, la déclaration passe par les formulaires adaptés à votre structure : BNC, BIC ou régime de la micro-entreprise selon votre situation.

    PayPal Business US ou solution mixte : quelle stratégie adopter ?

    PayPal Business US a nettement durci ses critères d’approbation depuis 2025. Beaucoup d’entrepreneurs adoptent donc une stratégie mixte : Stripe US comme processeur principal, et PayPal France ou Europe en complément pour les clients qui l’exigent spécifiquement. Cette configuration couvre la majorité des besoins, sans dépendre entièrement de l’approbation PayPal US.

    Questions fréquentes sur LLC Stripe PayPal

    Faut-il un ITIN pour ouvrir un compte Stripe avec sa LLC ?

    Non, pas dans l’immense majorité des cas. L’EIN de la LLC suffit généralement pour démarrer sur Stripe. Un ITIN personnel peut néanmoins faciliter certaines démarches complémentaires par la suite.

    Que faire en cas de rejet Stripe avec sa LLC ?

    Mieux vaut identifier la cause précise du rejet avant de retenter une demande. Une nouvelle tentative immédiate, sans correction, aggrave généralement la situation plutôt que de la résoudre.

    Le duo LLC Stripe PayPal fonctionne-t-il pour toutes les activités ?

    Dans la majorité des cas, oui. Certaines activités jugées à risque par Stripe restent toutefois plus difficiles à faire approuver, quelle que soit la structure utilisée.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Utiliser une adresse professionnelle crédible, distincte du registered agent
    • Préparer le formulaire W-8BEN-E avant de soumettre votre demande
    • Envisager une stratégie mixte Stripe US et PayPal local dès le départ

    ❌ Ce qu’il faut éviter

    • Utiliser l’adresse du registered agent comme adresse professionnelle principale
    • Retenter une demande Stripe immédiatement après un rejet, sans en corriger la cause
    • Ignorer le 1099-K en pensant qu’il génère automatiquement un impôt supplémentaire
    Prêt à connecter Stripe ou PayPal à votre LLC ? Structura Legal prépare votre LLC, votre EIN et votre compte bancaire pour maximiser vos chances d’approbation dès la première demande. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, le duo LLC Stripe PayPal simplifie nettement l’accès aux outils de paiement américains, là où une société française reste souvent limitée à leurs versions européennes. L’essentiel se joue sur un détail trop souvent négligé : l’adresse professionnelle fournie lors de la demande. Avec un dossier soigné dès le départ, l’approbation devient la norme plutôt que l’exception.

  • LLC e-commerce international : pourquoi ce choix domine

    Shopify, Amazon FBA, dropshipping… La LLC e-commerce international revient partout dans les conversations d’entrepreneurs qui vendent aux États-Unis ou à l’international. Ce guide explique pourquoi cette structure séduit autant, et surtout, quelle obligation fiscale méconnue elle entraîne dès que les ventes décollent.

    La LLC e-commerce international s’est imposée comme la structure de référence pour une raison simple. Elle colle parfaitement aux besoins réels d’un vendeur en ligne : facturation en dollars, intégration fluide avec les outils de paiement américains, et charges sociales quasiment nulles. Cependant, cette popularité cache un point souvent oublié : les obligations de sales tax, qui n’ont rien à voir avec l’impôt sur les bénéfices.

    Avant de vous lancer, vérifiez que votre dossier bancaire tient la route : notre guide compte bancaire américain LLC détaille la procédure chez Mercury et Wise. Et pour éviter les pièges classiques, notre article erreurs création LLC reste une bonne base avant de démarrer.

    📌 Dans cet article : vous allez d’abord découvrir pourquoi la LLC e-commerce international séduit autant de vendeurs en ligne. Ensuite, vous comprendrez l’obligation de sales tax trop souvent ignorée. Enfin, vous saurez comment démarrer sereinement.

    LLC e-commerce international : les avantages concrets

    Un vendeur en ligne rencontre des besoins très spécifiques. Une LLC y répond directement, sur plusieurs points à la fois.

    AvantageCe que ça change concrètement
    Facturation directe en dollarsPlus de perte de change ni de frais de conversion sur chaque vente
    Accès simplifié à Stripe et PayPalTaux d’approbation plus élevé qu’avec une structure française pour une clientèle américaine
    Crédibilité auprès des fournisseurs USNégociation facilitée avec des fournisseurs ou dropshippers basés aux États-Unis
    Charges sociales quasi nullesPas de charges sociales françaises automatiques sur les bénéfices de la LLC
    Compatibilité avec Amazon.comImmatriculation vendeur simplifiée par rapport à une société étrangère hors LLC

    Ainsi, la combinaison facturation en dollars, accès facilité à Stripe, et absence de charges sociales explique à elle seule une grande partie de l’engouement pour la LLC e-commerce international.

    LLC e-commerce international : l’obligation de sales tax à ne pas ignorer

    C’est le point que la plupart des guides survolent. Vendre aux États-Unis déclenche potentiellement une obligation de sales tax, distincte de l’impôt sur les bénéfices déjà couvert par la LLC. Depuis la décision Wayfair de la Cour suprême, chaque État peut exiger la collecte de sa taxe sur les ventes dès qu’un vendeur dépasse un certain volume, même sans présence physique.

    En pratique, la plupart des États utilisent un seuil de 100 000 dollars de chiffre d’affaires ou 200 transactions par an. Une fois ce seuil dépassé dans un État, votre LLC doit s’y enregistrer et collecter la taxe correspondante. Les places de marché comme Amazon ou Etsy collectent souvent cette taxe automatiquement pour vous, mais cela ne dispense pas toujours de vous enregistrer localement.

    LLC e-commerce international : comment bien démarrer

    • Créer la LLC dans un État adapté à votre volume d’activité prévu
    • Ouvrir un compte bancaire américain avant de connecter vos outils de paiement
    • Suivre votre chiffre d’affaires État par État dès les premières ventes
    • Utiliser un outil comme TaxJar ou Avalara pour automatiser le suivi du nexus fiscal

    Questions fréquentes sur la LLC e-commerce international

    Une LLC est-elle obligatoire pour vendre sur Amazon depuis la France ?

    Non, Amazon accepte les vendeurs individuels sans société américaine. Cependant, une LLC facilite nettement la gestion bancaire et la crédibilité auprès des acheteurs américains.

    La sales tax s’applique-t-elle même en dropshipping ?

    Oui. Le modèle de vente ne change rien à l’obligation : c’est le volume de ventes livrées dans un État qui déclenche le nexus économique, pas le mode d’approvisionnement.

    Faut-il un numéro de sales tax dans chaque État où je vends ?

    Seulement dans les États où vous dépassez le seuil de nexus, ou où vous disposez d’un stock physique, par exemple via Amazon FBA. Un suivi régulier évite les mauvaises surprises.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Suivre votre volume de ventes État par État dès le lancement
    • Vérifier où votre stock Amazon FBA est physiquement entreposé
    • Automatiser le suivi du nexus fiscal avec un outil dédié

    ❌ Ce qu’il faut éviter

    • Croire que la sales tax est couverte par les mêmes formulaires que l’impôt sur les bénéfices
    • Ignorer un dépassement de seuil découvert tardivement, plutôt que de le régulariser
    • Se fier uniquement à la collecte automatique des places de marché sans vérifier vos obligations d’enregistrement
    Prêt à structurer votre e-commerce à l’américaine ? Structura Legal crée votre LLC et vous aide à anticiper vos obligations, y compris la sales tax, dès le lancement. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, la LLC e-commerce international coche presque toutes les cases pour un vendeur en ligne : facturation en dollars, accès simplifié aux outils de paiement, et charges sociales réduites. Le vrai point de vigilance se situe ailleurs, du côté de la sales tax, une obligation distincte qui suit votre volume de ventes État par État. Anticiper ce point dès le lancement évite un redressement coûteux quelques années plus tard.

  • Erreurs création LLC : les 5 pièges à éviter en 2026

    La plupart des erreurs création LLC ne viennent pas d’un mauvais choix de départ, mais d’un détail négligé en cours de route. Ce guide reprend les 5 pièges les plus fréquents chez les entrepreneurs français, avec pour chacun la conséquence réelle et la façon de l’éviter dès le départ.

    Les erreurs création LLC les plus coûteuses ne sautent pas aux yeux au moment de la création. Elles apparaissent souvent des mois, voire des années plus tard, sous forme de pénalité, de refus bancaire ou de dissolution administrative. Voici les 5 pièges qui reviennent le plus souvent, et comment les éviter.

    📌 Dans cet article : vous allez passer en revue les 5 erreurs création LLC les plus fréquentes. Chacune est reliée à un guide détaillé pour approfondir le sujet et éviter le piège correspondant.

    Erreur n°1 : choisir l’État par réputation plutôt que par profil

    Beaucoup d’entrepreneurs choisissent le Delaware par réflexe, sans réel besoin de lever des fonds. Résultat : une franchise tax annuelle de 300 dollars, payée pour un avantage qui ne sert à rien dans leur situation. À l’inverse, un profil visant le capital-risque a besoin d’un C-Corp, pas d’une simple LLC, quel que soit l’État choisi.

    Pour choisir en fonction de votre propre profil, notre guide quel État choisir pour sa LLC détaille les critères qui comptent vraiment.

    Erreur n°2 : oublier le formulaire 5472

    C’est probablement l’erreur création LLC la plus coûteuse. Une LLC détenue par un non-résident doit déposer chaque année les formulaires 5472 et 1120 auprès de l’IRS, même sans activité ni bénéfice. L’oubli entraîne une pénalité minimale de 25 000 dollars par formulaire manquant.

    Notre article sur le coût de création d’une LLC détaille ce poste budgétaire trop souvent sous-estimé.

    Erreur n°3 : manquer le rapport annuel de l’État

    Chaque État impose un rapport annuel ou une taxe équivalente pour maintenir la LLC active. Un oubli répété entraîne la dissolution administrative de la société par l’État lui-même, souvent sans avertissement préalable clair. Reformer la LLC ensuite coûte plus cher et fait perdre l’antériorité de la structure.

    Erreur n°4 : croire à une exonération fiscale totale en France

    La transparence fiscale américaine trompe encore beaucoup d’entrepreneurs. Un résident fiscal français reste imposable en France sur les bénéfices de sa LLC, même non distribués. Ignorer cette règle expose à un redressement fiscal, avec pénalités et intérêts de retard à la clé.

    Notre guide LLC et fiscalité française détaille précisément vos obligations déclaratives, y compris l’évolution récente de la jurisprudence sur ce sujet.

    Erreur n°5 : bâcler le dossier d’ouverture de compte bancaire

    Une adresse jugée non crédible, une description d’activité incohérente, ou un dossier incomplet suffisent à faire échouer une demande chez Mercury ou Wise Business. Or, un refus reste généralement enregistré : une seconde tentative avec la même LLC est souvent rejetée automatiquement, sans nouvel examen.

    Notre guide sur le compte bancaire américain LLC détaille les documents à préparer avant de soumettre votre demande.

    Erreurs création LLC : le récapitulatif

    ErreurConséquence
    Choisir l’État par réputation seuleFrais annuels inutiles ou protection mal adaptée à votre profil
    Oublier le formulaire 5472Pénalité minimale de 25 000 $, même sans activité
    Manquer le rapport annuelDissolution administrative de la LLC par l’État
    Croire à une exonération fiscale totale en FranceRedressement fiscal et pénalités de retard
    Bâcler le dossier bancaireRefus enregistré, seconde demande souvent rejetée automatiquement

    Questions fréquentes sur les erreurs création LLC

    Ces erreurs création LLC sont-elles rattrapables ?

    Dans la plupart des cas, oui. Un formulaire 5472 déposé en retard reste régularisable, souvent avec une réduction de pénalité si la démarche est volontaire. Une LLC dissoute administrativement peut généralement être réactivée, moyennant des frais supplémentaires.

    Faut-il un accompagnement pour éviter ces erreurs création LLC ?

    Ce n’est pas obligatoire, mais cela réduit fortement le risque. La plupart de ces erreurs viennent d’un manque d’information plutôt que d’une négligence volontaire.

    Quelle est l’erreur la plus fréquente chez les entrepreneurs français ?

    L’oubli du formulaire 5472 arrive largement en tête, suivi de près par la confusion sur la fiscalité française applicable aux bénéfices de la LLC.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Noter dans un calendrier chaque échéance annuelle dès la création de la LLC
    • Vérifier les exigences d’adresse avant de soumettre une demande bancaire
    • Se faire accompagner sur la première déclaration fiscale française

    ❌ Ce qu’il faut éviter

    • Repousser les obligations déclaratives faute de temps
    • Choisir un État sans avoir comparé les options selon votre propre profil
    • Soumettre une demande bancaire incomplète pour gagner du temps
    Envie d’éviter ces erreurs dès le départ ? Structura Legal crée votre LLC et sécurise chaque étape — État, banque, obligations déclaratives — pour que vous partiez sur des bases saines. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, la plupart des erreurs création LLC partagent un point commun : elles restent évitables avec un minimum d’anticipation. Choisir le bon État, respecter les échéances américaines et françaises, et soigner son dossier bancaire dès le départ évite l’essentiel des mauvaises surprises. Le reste se règle avec un accompagnement adapté.

  • LLC vs C-Corp : quelle différence pour votre startup ?

    Faut-il choisir une LLC ou un C-Corp pour une startup ? La question revient dès qu’une levée de fonds entre dans les plans. Ce guide compare LLC vs C-Corp sur les critères qui pèsent vraiment : fiscalité, capacité à lever des fonds, stock-options et exonération fiscale à la revente.

    Le débat LLC vs C-Corp se résume souvent à une statistique frappante. 93 % des startups qui lèvent des fonds en capital-risque choisissent un Delaware C-Corp, et non une LLC. Ce chiffre n’est pas un hasard. Les fonds de capital-risque structurent presque toujours leurs investissements autour d’actions préférentielles. Or, une LLC ne peut tout simplement pas émettre ce type de titre.

    Pour comprendre les bases de la fiscalité applicable, notre article LLC et fiscalité française détaille le fonctionnement de la transparence fiscale. Si vous découvrez encore la structure elle-même, c’est quoi une LLC pose les bases avant d’aller plus loin.

    📌 Dans cet article : vous allez d’abord comprendre pourquoi les investisseurs préfèrent le C-Corp. Ensuite, vous comparerez LLC vs C-Corp sur chaque critère décisif. Enfin, vous saurez comment trancher selon votre trajectoire réelle.

    LLC vs C-Corp : pourquoi les investisseurs imposent le C-Corp

    Trois raisons expliquent cette préférence quasi systématique. D’abord, les actions préférentielles. Un C-Corp peut émettre plusieurs classes d’actions, avec des droits différents selon les investisseurs. Une LLC, elle, ne dispose que de parts sociales, bien moins adaptées à des tours de financement successifs.

    Ensuite, la fiscalité des fonds eux-mêmes. Les fonds de capital-risque évitent presque toujours d’investir dans des structures fiscalement transparentes, pour ne pas complexifier la fiscalité de leurs propres investisseurs institutionnels. Enfin, les documents standardisés. Les SAFE de Y Combinator et la majorité des term sheets américains sont pensés pour un C-Corp, pas pour une LLC.

    LLC vs C-Corp : le comparatif complet

    CritèreLLCDelaware C-Corp
    Fiscalité par défautTransparence fiscale (pass-through)Double imposition (impôt sur les sociétés puis dividendes)
    Émission d’actions préférentiellesImpossibleOui, essentielle pour le capital-risque
    Stock-options pour les salariésComplexe à mettre en placeMécanisme standard et bien rodé
    Exonération QSBS (jusqu’à 10 M$)Non applicableDisponible sous conditions (article 1202)
    Formalisme de gouvernanceLéger, régi par l’Operating AgreementConseil d’administration, assemblées, statuts formels
    Profil recommandéActivité rentable, sans levée de fonds prévueStartup visant une levée de fonds en capital-risque
    🖼️ Image à insérer ici Attribut alt à utiliser : « actions préférentielles stock-options C-Corp » 

    LLC vs C-Corp : la question de la double imposition

    C’est l’argument le plus souvent avancé en faveur de la LLC. Un C-Corp paie l’impôt sur les sociétés au niveau fédéral, à 21 %. Ensuite, les actionnaires paient à nouveau un impôt sur les dividendes ou sur la plus-value à la revente. Une LLC, elle, évite cette double couche grâce à sa transparence fiscale par défaut.

    Cependant, ce désavantage pèse surtout sur les sociétés qui distribuent des dividendes. Or, la plupart des startups réinvestissent leurs bénéfices plutôt que de les distribuer. De plus, l’exonération QSBS (Qualified Small Business Stock) peut exclure jusqu’à 10 millions de dollars de plus-value à la revente pour les actionnaires d’un C-Corp qualifié. Cet avantage reste réservé aux C-Corp et n’existe pas pour une LLC.

    Peut-on garder une LLC et basculer plus tard vers un C-Corp ?

    Oui, techniquement. Une LLC peut se convertir en C-Corp par une conversion statutaire, une fusion, ou un apport d’actifs. Cependant, cette conversion n’est pas neutre fiscalement. Elle peut déclencher une imposition sur la plus-value latente, et elle relance le délai de cinq ans nécessaire pour bénéficier de l’exonération QSBS. Mieux vaut donc anticiper sa trajectoire dès la création, plutôt que de convertir dans l’urgence face à un investisseur pressé.

    Questions fréquentes sur LLC vs C-Corp

    Une LLC peut-elle choisir d’être taxée comme un C-Corp ?

    Oui, via le formulaire 8832 déposé auprès de l’IRS. Cette option change le régime fiscal, mais elle ne donne pas les avantages structurels d’un vrai C-Corp, comme l’émission d’actions préférentielles.

    Le choix LLC vs C-Corp est-il définitif ?

    Non, une conversion reste possible dans les deux sens sur le papier. En pratique, convertir une LLC en C-Corp juste avant une levée de fonds coûte cher et prend du temps. Mieux vaut anticiper si une levée de fonds fait partie du plan.

    Une activité sans levée de fonds a-t-elle intérêt à choisir un C-Corp ?

    Rarement. Le formalisme et la double imposition d’un C-Corp pénalisent surtout les structures qui n’ont pas besoin d’émettre d’actions préférentielles ni de stock-options à grande échelle.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Anticiper votre trajectoire de financement avant de choisir entre LLC et C-Corp
    • Vérifier les conditions d’éligibilité à l’exonération QSBS si un C-Corp est envisagé
    • Demander l’avis d’un avocat spécialisé avant toute conversion

    ❌ Ce qu’il faut éviter

    • Créer un C-Corp par réflexe, sans besoin réel de capital-risque
    • Attendre la pression d’un investisseur pour convertir une LLC en urgence
    • Négliger l’impact fiscal d’une conversion tardive sur le délai QSBS
    Hésitant entre LLC et C-Corp pour votre startup ? Structura Legal analyse votre trajectoire de financement et vous aide à choisir la structure adaptée, dès la création. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, le choix entre LLC vs C-Corp dépend presque entièrement d’un facteur : votre trajectoire de financement. Une activité rentable, sans levée de fonds prévue, gagne à rester en LLC pour profiter de la transparence fiscale. Une startup qui vise le capital-risque, en revanche, a tout intérêt à démarrer directement en Delaware C-Corp, plutôt que de convertir dans l’urgence face à un investisseur.

  • LLC fiscalité française : comment ça marche concrètement

    La LLC fiscalité française reste le sujet qui inquiète le plus les entrepreneurs français, et à raison : la jurisprudence a bougé récemment. Ce guide explique comment déclarer les revenus d’une LLC en France dans le cas le plus courant, puis fait le point sur l’arrêt Carmejane du Conseil d’État, qui a changé la donne fin 2025 pour certaines LLC.

    Comprendre la LLC fiscalité française suppose d’abord d’admettre une règle simple. La transparence fiscale américaine ne dispense jamais un résident fiscal français de déclarer ses revenus mondiaux en France. Concrètement, vous restez imposable en France sur les bénéfices de votre LLC, même si la société elle-même ne paie aucun impôt aux États-Unis. Ensuite, la structure exacte de votre LLC détermine comment l’administration qualifie ces revenus, et ce point s’est complexifié depuis fin 2025.

    Si vous n’avez pas encore créé votre structure, notre article LLC non résident légal détaille le cadre général. Pour les bases de fonctionnement d’une LLC, consultez aussi c’est quoi une LLC.

    📌 Dans cet article : vous allez d’abord comprendre le principe général de la LLC fiscalité française. Ensuite, vous découvrirez les formulaires à déposer chaque année. Enfin, vous ferez le point sur l’arrêt Carmejane, qui a rebattu les cartes fin 2025.

    LLC fiscalité française : le principe général

    Dans le cas le plus courant, l’IRS traite par défaut une LLC mono-associé comme une entité transparente (disregarded entity). Les revenus remontent alors directement chez l’associé. En France, vous déclarez généralement ces revenus en bénéfices non commerciaux (BNC) ou en bénéfices industriels et commerciaux (BIC), selon votre activité. Le régime micro reste accessible si votre chiffre d’affaires ne dépasse pas le plafond en vigueur.

    La convention fiscale franco-américaine évite ensuite la double imposition. En pratique, les États-Unis ne taxent pas ces revenus pour un non-résident sans établissement stable américain. Vous payez donc la totalité de l’impôt en France, au barème progressif de l’impôt sur le revenu, plus les prélèvements sociaux.

    LLC fiscalité française : les formulaires à connaître

    Chaque année, un résident fiscal français détenant une LLC doit déposer plusieurs déclarations, en plus de sa déclaration de revenus classique.

    FormulaireObjetÉchéance
    2042-C-PRODéclaration des revenus BIC ou BNC issus de la LLCMai / juin, avec la déclaration annuelle
    2047Détail des revenus de source étrangèreEn même temps que la 2042
    3916Déclaration des comptes bancaires détenus à l’étrangerEn même temps que la 2042
    5472 + 1120 (côté américain)Déclaration IRS pour LLC détenue par un non-résident15 avril, côté américain

    Un point mérite d’être souligné. Plusieurs années après le dépôt, l’administration française peut demander les documents qui justifient la conversion de vos données comptables américaines vers les règles françaises. Mieux vaut donc conserver cette documentation dès le départ, plutôt que de la reconstituer sous la pression d’un contrôle.

    LLC fiscalité française : ce que change l’arrêt Carmejane

    Jusqu’à récemment, la jurisprudence administrative considérait de façon constante qu’une LLC non optante formait une société de personnes fiscalement translucide, au sens de l’article 8 du Code général des impôts. Cette analyse reposait sur une grille de sept critères. Les cours administratives d’appel avaient construit cette grille au fil d’une décennie de décisions concordantes.

    Cependant, par un arrêt du 12 novembre 2025, le Conseil d’État a rebattu cette hiérarchie de critères. Désormais, la responsabilité limitée des associés devient le critère prépondérant dans les situations hybrides. Ce changement peut faire basculer certaines LLC vers une qualification opaque plutôt que translucide. Or, cette qualification change tout. Le régime fiscal taxe les distributions d’une LLC opaque comme des dividendes, parfois sous le régime anti-abus de l’article 123 bis du CGI. Une LLC translucide, elle, impute directement les bénéfices d’activité à l’associé.

    Concrètement, ce changement affecte surtout les LLC à plusieurs associés, ou celles dont la gouvernance s’éloigne d’une société de personnes classique. Pour une LLC mono-associé simple, la qualification transparente reste la plus probable. Un rescrit fiscal préalable devient toutefois plus pertinent que jamais pour sécuriser votre situation.

    Questions fréquentes sur la LLC fiscalité française

    Une LLC transparente évite-t-elle la double imposition ?

    Oui, en principe. La convention fiscale franco-américaine prévoit un crédit d’impôt. Ce mécanisme évite de taxer deux fois le même revenu, aux États-Unis comme en France.

    Faut-il déclarer une LLC même sans bénéfice distribué ?

    Oui, si votre LLC est fiscalement transparente. Le résultat devient imposable en France dès qu’il se réalise, même s’il reste dans les comptes de la société et même si vous ne le reversez pas personnellement.

    L’arrêt Carmejane s’applique-t-il à toutes les LLC ?

    Non, il modifie surtout l’analyse des situations hybrides, notamment pour les LLC à plusieurs associés. Dans la majorité des cas, une LLC mono-associé simple reste transparente.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Déclarer l’intégralité des revenus de la LLC, même non distribués, si elle est transparente
    • Conserver la documentation comptable américaine et sa conversion vers les règles françaises
    • Envisager un rescrit fiscal préalable en cas de structure hybride ou multi-associés

    ❌ Ce qu’il faut éviter

    • Croire que la transparence fiscale américaine dispense de toute déclaration française
    • Ignorer l’évolution jurisprudentielle récente sur la qualification transparente ou opaque
    • Omettre la déclaration 3916 pour les comptes bancaires américains
    Besoin d’y voir clair sur votre situation fiscale ? Structura Legal vous met en relation avec des professionnels habitués à la fiscalité des LLC détenues par des résidents français, pour sécuriser vos déclarations dès la première année. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, la LLC fiscalité française repose sur un principe stable. Tout résident fiscal français reste imposable en France sur les bénéfices de sa LLC, avec un mécanisme d’élimination de la double imposition. En revanche, la qualification exacte de votre LLC — transparente ou opaque — s’est complexifiée depuis l’arrêt Carmejane de novembre 2025, en particulier pour les structures à plusieurs associés. Un accompagnement professionnel reste donc la meilleure garantie de sécurité, plutôt qu’une réponse générique trouvée en ligne.

  • Dépassement plafond micro-entreprise : que faire en 2026 ?

    Dépasser le plafond de la micro-entreprise n’est ni une catastrophe, ni une formalité anodine. C’est en réalité une étape que beaucoup d’entrepreneurs finissent par rencontrer, souvent sans bien comprendre ce qui va concrètement changer. Ce guide détaille le dépassement plafond micro-entreprise sous tous ses angles : plafond du régime, seuils de TVA, et marche à suivre selon votre situation en 2026.

    Le dépassement plafond micro-entreprise recouvre en réalité deux sujets bien distincts, souvent confondus. D’un côté, le plafond de chiffre d’affaires du régime micro lui-même. De l’autre, le seuil de franchise en base de TVA, nettement plus bas, qui déclenche des conséquences différentes. Comprendre cette distinction change complètement la façon d’anticiper la suite.

    Si le dépassement approche, mieux vaut comparer vos options avant d’y être contraint : notre comparatif LLC vs SASU vs micro-entreprise détaille les alternatives. Si une structure internationale vous intéresse, notre article c’est quoi une LLC pose les bases.

    📌 Dans cet article : vous allez d’abord distinguer les deux seuils à surveiller. Ensuite, vous comprendrez les conséquences concrètes d’un dépassement plafond micro-entreprise. Enfin, vous saurez comment réagir selon votre situation.

    Dépassement plafond micro-entreprise : deux seuils à ne pas confondre

    C’est la confusion la plus fréquente, et souvent la plus coûteuse. Le plafond du régime micro n’a rien à voir avec le seuil qui déclenche la TVA. Voici les montants en vigueur pour 2026.

    SeuilPrestations de servicesVente de marchandises
    Plafond micro-entreprise (régime)83 600 €203 100 €
    Seuil de base franchise TVA37 500 €85 000 €
    Seuil majoré franchise TVA41 250 €93 500 €

    Ainsi, un consultant facturant 40 000 € de prestations reste largement dans le plafond micro-entreprise, mais dépasse déjà le seuil de franchise TVA. Ces deux seuils évoluent donc indépendamment l’un de l’autre.

    Dépassement plafond micro-entreprise : ce qui se passe concrètement

    Les conséquences varient selon le seuil concerné et l’ampleur du dépassement. Le tableau ci-dessous résume les principaux scénarios.

    SituationConséquence
    CA entre le seuil de base et le seuil majoré de TVAVous restez en franchise cette année, mais devenez redevable de la TVA dès le 1ᵉʳ janvier suivant
    CA dépasse le seuil majoré de TVA en cours d’annéeTVA applicable immédiatement, dès le jour du dépassement
    CA dépasse le plafond micro-entreprise une seule annéeVous conservez le régime micro l’année suivante, sans changement
    CA dépasse le plafond micro-entreprise deux années de suiteBascule automatique vers le régime réel (entreprise individuelle classique) l’année suivante

    Autrement dit, un dépassement plafond micro-entreprise ponctuel et modéré ne remet rien en cause dans l’immédiat. En revanche, un dépassement du seuil majoré de TVA entraîne, lui, un changement immédiat, sans aucune tolérance.

    Dépassement plafond micro-entreprise : comment réagir selon votre situation

    Vous approchez du seuil de TVA

    Mieux vaut anticiper dès maintenant : mettre à jour votre logiciel de facturation, informer vos clients professionnels, et vérifier votre éligibilité à récupérer la TVA sur vos achats une fois assujetti.

    Vous approchez du plafond du régime micro

    C’est le moment de comparer les structures disponibles. Une SASU convient généralement à une activité tournée vers la France, tandis qu’une LLC américaine peut s’avérer pertinente pour une activité internationale.

    Vous avez déjà dépassé deux années de suite

    La bascule vers le régime réel est automatique. Il devient alors urgent de choisir une structure adaptée plutôt que de subir un régime par défaut, souvent moins avantageux qu’une SASU ou qu’une LLC bien choisie.

    Questions fréquentes sur le dépassement plafond micro-entreprise

    Peut-on repasser sous le plafond micro-entreprise après un dépassement ?

    Oui. Si le chiffre d’affaires repasse sous le plafond dès l’année suivante, le compteur des deux années consécutives repart à zéro, et le régime micro se poursuit normalement.

    Le dépassement plafond micro-entreprise oblige-t-il à créer une société ?

    Pas automatiquement. La bascule se fait par défaut vers le régime réel de l’entreprise individuelle, sans création de société. Cependant, ce moment reste l’occasion idéale pour comparer d’autres structures plus adaptées à une activité en croissance.

    La TVA s’applique-t-elle rétroactivement en cas de dépassement du seuil majoré ?

    Oui, partiellement : la TVA s’applique dès le jour du dépassement, ce qui implique souvent de refaire les factures du mois concerné pour y faire apparaître la TVA.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Suivre son chiffre d’affaires mensuellement, pas seulement en fin d’année
    • Distinguer clairement le seuil de TVA du plafond du régime micro
    • Anticiper le changement de structure avant d’y être contraint par un deuxième dépassement

    ❌ Ce qu’il faut éviter

    • Continuer à facturer sans TVA après le dépassement du seuil majoré, par méconnaissance de la règle
    • Confondre le plafond micro-entreprise avec le seuil de franchise TVA
    • Attendre le deuxième dépassement consécutif pour commencer à réfléchir à une autre structure
    Vous approchez du plafond micro-entreprise ? Structura Legal vous aide à anticiper la bascule vers une SASU ou une LLC selon votre activité, avant que le dépassement ne s’impose à vous. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, le dépassement plafond micro-entreprise ne signifie pas la fin de votre activité, mais le début d’une nouvelle étape à anticiper. Deux seuils bien distincts entrent en jeu : la TVA, avec ses règles strictes, et le plafond du régime lui-même, plus tolérant. Dans les deux cas, mieux vaut suivre son chiffre d’affaires de près et préparer la suite avant que le dépassement ne s’impose à vous.

  • LLC non résident légal : ce que dit vraiment la loi en 2026

    « Une LLC, pour un Français, est-ce vraiment légal ? » Cette question revient dans presque toutes les recherches sur le sujet, et elle mérite une réponse claire plutôt qu’une réponse évasive. Ce guide fait le point sur la question LLC non résident légal : ce que dit réellement la loi américaine, les obligations concrètes à respecter, et les idées reçues à écarter.

    Pour répondre directement à la question LLC non résident légal : oui, sans ambiguïté. Aucun État américain n’exige de nationalité ni de résidence américaine pour créer une LLC. Cette possibilité est inscrite dans la loi de chaque État depuis la création même de cette structure. Cependant, être légal ne signifie pas être sans obligation : une LLC détenue par un non-résident doit respecter un ensemble de règles précises, aussi bien côté américain que côté français.

    Pour une vue d’ensemble de cette structure, notre article c’est quoi une LLC pose les bases. Pour budgétiser votre projet, consultez également notre guide sur le coût de création d’une LLC.

    📌 Dans cet article : vous allez d’abord comprendre pourquoi une LLC pour non-résident est parfaitement légale. Ensuite, vous découvrirez les obligations réelles à respecter. Enfin, vous ferez le tri entre les idées reçues et la réalité juridique.

    Pourquoi une LLC non-résident est légale : ce que dit la loi

    Le droit américain des sociétés relève de chaque État, et non du gouvernement fédéral. Or, aucun des textes régissant les LLC — que ce soit au Wyoming, au Delaware ou au New Mexico — ne mentionne de condition de nationalité ou de résidence. Un associé peut donc créer, détenir et gérer une LLC depuis la France, sans jamais mettre les pieds aux États-Unis. Cette possibilité existe depuis l’origine de la LLC, et des dizaines de milliers d’entrepreneurs étrangers l’utilisent chaque année.

    LLC non résident légal : les obligations réelles à respecter

    La légalité de la structure ne dispense toutefois d’aucune obligation déclarative. Voici les principales, à connaître avant de se lancer.

    ObligationConcerneFréquence
    EIN (numéro fiscal fédéral)Toute LLCUne seule fois, à la création
    Rapport annuel / franchise taxSelon l’État de constitutionChaque année
    Formulaires 5472 et 1120LLC détenue par un non-résidentChaque année, même sans activité
    Déclaration des bénéfices en FranceTout résident fiscal françaisChaque année, à l’impôt sur le revenu
    BOI (Beneficial Ownership Information)LLC formées hors des États-Unis uniquement, à ce jourNon applicable à une LLC formée aux États-Unis en 2026

    Un point mérite d’être précisé sur le dernier poste du tableau. En 2026, le Corporate Transparency Act fédéral ne s’applique plus qu’aux sociétés formées hors des États-Unis et enregistrées pour y exercer une activité. Une LLC formée aux États-Unis, ce qui concerne l’immense majorité des entrepreneurs français, n’est donc pas soumise à cette déclaration à ce jour. Ce cadre reste néanmoins en discussion, et pourrait évoluer.

    Les idées reçues sur la LLC non-résident

    « Une LLC permet d’échapper à l’impôt »

    Faux. Un résident fiscal français reste imposable en France sur les bénéfices de sa LLC, conformément à la convention fiscale franco-américaine. La transparence fiscale américaine ne change rien à cette obligation.

    « Une LLC pour non-résident est dans une zone grise juridique »

    Faux également. La LLC est une structure pleinement reconnue, encadrée par la loi de chaque État, et acceptée par l’IRS pour les associés non-résidents, à condition de respecter les obligations déclaratives qui s’y rattachent.

    « Il faut un visa américain pour créer une LLC »

    Faux. Aucun visa, aucun titre de séjour, ni aucune présence physique aux États-Unis n’est requis pour créer ou gérer une LLC.

    Questions fréquentes sur la légalité de la LLC pour non-résident

    Une LLC non-résident doit-elle payer des impôts aux États-Unis ?

    Généralement non, si l’activité n’a pas de lien effectif avec le territoire américain (ECI). Les bénéfices restent alors imposés uniquement dans le pays de résidence de l’associé, en l’occurrence la France.

    Que risque-t-on en cas d’oubli du formulaire 5472 ?

    Une pénalité minimale de 25 000 dollars par formulaire manquant peut s’appliquer, même en l’absence d’activité ou de bénéfice. Ce point justifie à lui seul un accompagnement comptable dès la première année.

    La LLC non résident légal reste-t-elle valable si l’associé change de pays ?

    Oui, la structure reste valable. Seules les obligations fiscales de l’associé évoluent, en fonction de son nouveau pays de résidence fiscale.

    Bonnes pratiques et points de vigilance

    ✅ Ce qu’il faut faire

    • Déposer les formulaires 5472 et 1120 chaque année, même sans activité
    • Déclarer les bénéfices de la LLC en France si vous y êtes résident fiscal
    • Se tenir informé des évolutions réglementaires, notamment sur le BOI reporting

    ❌ Ce qu’il faut éviter

    • Croire qu’une LLC dispense de toute déclaration fiscale française
    • Négliger le formulaire 5472 en pensant qu’il ne concerne que les grandes structures
    • Se fier à des informations non datées, sur un sujet qui évolue chaque année
    Envie d’être en règle dès le premier jour ? Structura Legal crée votre LLC et vous accompagne sur l’ensemble de vos obligations déclaratives françaises et américaines, en français. 👉 Réservez votre audit gratuit

    📌 Conclusion

    En résumé, la question LLC non résident légal appelle une réponse simple : oui, sans ambiguïté, à condition de respecter les obligations qui accompagnent cette structure. La LLC reste un outil parfaitement légal et largement utilisé par les entrepreneurs français, à condition d’aborder ses obligations déclaratives avec la même rigueur que sa création.