Une LLC plusieurs associés ne fonctionne pas comme une LLC mono-associé, ni côté fiscal, ni côté gouvernance. Beaucoup d’entrepreneurs français découvrent ces différences trop tard, une fois la société déjà créée. Ce guide détaille ce qui change vraiment lorsqu’on passe à plusieurs associés, formulaires IRS et retenue à la source inclus.
Une LLC plusieurs associés bascule automatiquement dans un régime fiscal différent d’une LLC mono-associé. Par défaut, l’IRS la traite comme une société de personnes (partnership), et non plus comme une entité transparente au sens simple du terme. Cette différence entraîne des obligations déclaratives sensiblement plus lourdes, ainsi qu’un risque de retenue à la source méconnu de la plupart des entrepreneurs.
Avec plusieurs associés, l’Operating Agreement devient encore plus déterminant pour cadrer la gouvernance. Cette structure a aussi un impact direct sur votre qualification fiscale française, comme expliqué dans notre article LLC et fiscalité française.
📌 Dans cet article : vous allez d’abord comprendre le changement de régime fiscal d’une LLC plusieurs associés. Ensuite, vous découvrirez le risque de retenue à la source. Enfin, vous saurez comment structurer la gouvernance correctement.
LLC plusieurs associés : le comparatif avec le mono-associé
| Critère | LLC mono-associé | LLC plusieurs associés |
| Traitement fiscal par défaut | Entité transparente (disregarded entity) | Société de personnes (partnership) |
| Formulaire IRS principal | 5472 + 1120 pro forma | 1065, avec Schedule K-1 par associé |
| Retenue à la source possible | Non applicable | Retenue de 37 % (associé individuel) sur les revenus effectivement connectés aux États-Unis |
| Déclaration personnelle US | Généralement aucune | 1040-NR possible selon la nature des revenus |
| Operating Agreement | Utile, mais souvent simple | Indispensable et détaillé, pour cadrer la gouvernance |
| Qualification en France (Carmejane) | Transparence généralement retenue | Analyse plus fine, la gouvernance pèse davantage |
Ainsi, une LLC plusieurs associés n’est pas simplement une LLC mono-associé dupliquée. Elle change de régime fiscal, de formulaires, et parfois de niveau de complexité administrative.
LLC plusieurs associés : le formulaire 1065 et les Schedule K-1
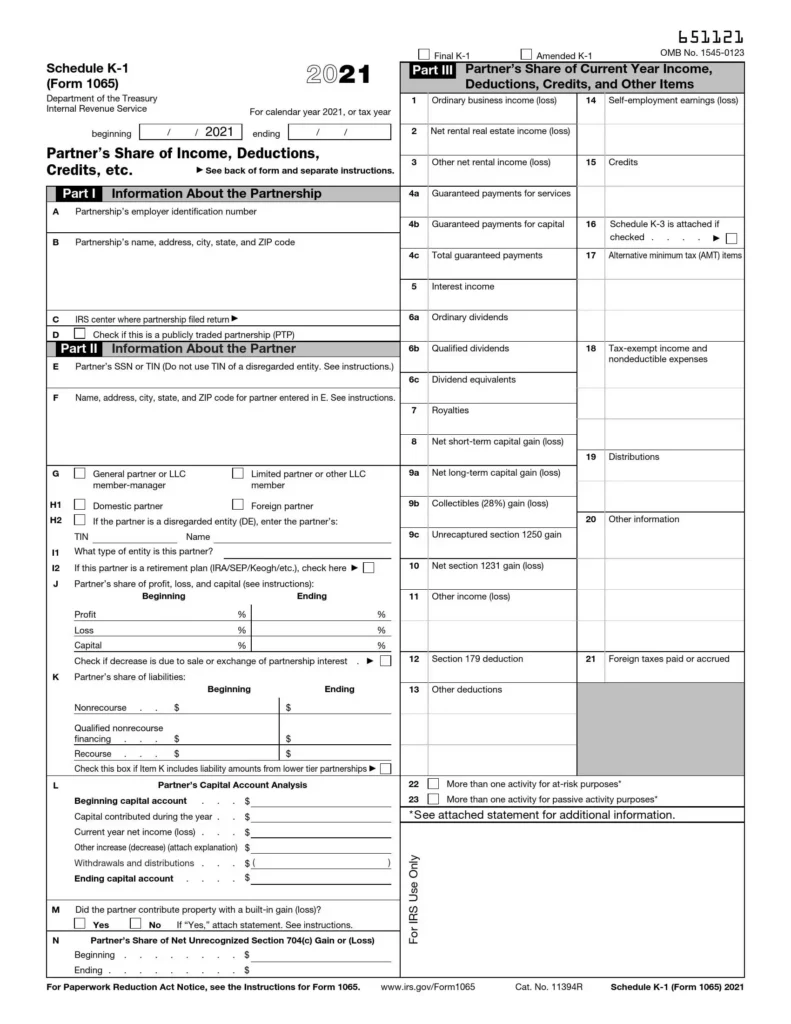
Chaque année, une LLC plusieurs associés dépose le formulaire 1065 auprès de l’IRS, généralement avant le 15 mars. Ce document ne génère pas d’impôt à l’échelle de la société elle-même. En revanche, chaque associé reçoit ensuite un Schedule K-1, qui détaille sa part de revenus, de déductions et de crédits, à reporter dans sa propre déclaration.
Les schedules K-2 et K-3, dédiés aux éléments internationaux, s’ajoutent généralement dès qu’un associé étranger est impliqué. Leur absence peut rendre l’ensemble de la déclaration 1065 incomplète aux yeux de l’IRS.
LLC plusieurs associés : le risque de retenue à la source
C’est le point le plus souvent ignoré. Si la LLC génère des revenus effectivement connectés à une activité américaine, elle doit retenir un impôt sur la part de bénéfice attribuée à chaque associé étranger, au taux de 37 % pour un associé individuel. Cette retenue s’effectue via les formulaires 8813 (trimestriel), 8804 (annuel) et 8805 (par associé).
Dans la majorité des cas d’entrepreneurs français vendant en ligne sans présence physique américaine, ces revenus ne sont pas considérés comme effectivement connectés aux États-Unis, ce qui évite la retenue. Cependant, cette qualification dépend de chaque situation, et mérite une vérification avec un professionnel avant de l’écarter par défaut.
LLC plusieurs associés : pourquoi la gouvernance compte davantage
Avec plusieurs associés, l’absence d’un Operating Agreement détaillé devient un vrai risque, pas seulement une négligence administrative. Ce document doit préciser la répartition des parts, les modalités de décision, et les règles de sortie en cas de désaccord entre associés. Une gouvernance mal définie complique aussi bien un désaccord entre associés que l’analyse fiscale française évoquée plus haut.
Questions fréquentes sur la LLC plusieurs associés
Une LLC plusieurs associés paie-t-elle un impôt aux États-Unis ?
Généralement non, sauf en présence de revenus effectivement connectés aux États-Unis. La société elle-même reste transparente ; ce sont les associés qui restent redevables de l’impôt sur leur part respective.
Peut-on transformer une LLC mono-associé en LLC plusieurs associés ?
Oui, en ajoutant un nouvel associé via une modification de l’Operating Agreement. Ce changement fait basculer automatiquement le régime fiscal vers celui d’une société de personnes dès l’année en cours.
Faut-il un accord entre associés en plus de l’Operating Agreement ?
Non, l’Operating Agreement suffit s’il est suffisamment détaillé. Il n’est pas nécessaire de multiplier les documents juridiques dès lors que celui-ci couvre correctement la gouvernance et la répartition des parts.
Bonnes pratiques et points de vigilance
✅ Ce qu’il faut faire
- Rédiger un Operating Agreement détaillé dès l’ajout d’un second associé
- Vérifier si vos revenus sont effectivement connectés aux États-Unis avant d’écarter la retenue à la source
- Anticiper le dépôt du formulaire 1065 et des K-1 bien avant l’échéance de mars
❌ Ce qu’il faut éviter
- Croire qu’une LLC plusieurs associés se gère comme une LLC mono-associé
- Ignorer les schedules K-2 et K-3 en présence d’un associé étranger
- Ajouter un associé sans mettre à jour l’Operating Agreement en conséquence
| Plusieurs associés pour votre LLC ? Structura Legal structure votre LLC multi-associés et sécurise vos obligations déclaratives dès la création, en français. 👉 Réservez votre audit gratuit |
📌 Conclusion
En résumé, une LLC plusieurs associés change de nature dès l’ajout d’un second associé, aussi bien sur le plan fiscal que sur la gouvernance. Le formulaire 1065 remplace le 5472, la retenue à la source devient un risque à vérifier, et l’Operating Agreement gagne en importance. Anticiper ces différences dès la création évite des complications bien plus lourdes une fois la société en activité.
Leave a Reply